一个"你懂我意思吧"的瞬间
今天的事,就在一个多小时前。
我去银行办信用卡。流程走到一半,客户经理顺口建议我:再办一张同行的借记卡吧,以后还信用卡方便。行,顺手的事,就一起办了。
卡拿到手,问题来了——这张借记卡要激活,得先有一笔首笔入金,而且转出的账户必须和我本人同名。经理没有直接把这层意思讲明白,而是很自然地引导我:你打开支付宝,提现取现,转一笔进来就行。
就在他说"打开支付宝"的那一瞬间,我脑子里"咔"地一下就通了:他要的根本不是支付宝这条路,他要的是一笔同名的钱,真实地流进这个账户一次。支付宝只是他最顺手的一个建议,机制的核心是"同名首笔入金"这六个字,通道其实是可以换的。
于是我没走支付宝,直接打开了另一家银行——就叫它上海银行吧——做了一笔本人同名转入,激活完成。
事后我一直在回味那个"咔"的瞬间。经理讲的是操作("你支付宝提现一下"),而我听到的是规则("它要的是一笔同名入金")。当你看穿了动作背后的规则,你就不必被某一条具体路径绑住——我换成上海银行的同名转账,不是抬杠,是因为那是一条更干净的通道:纯粹的银行间同名转账,资金链条清清爽爽,中间不隔第三方支付那一层。
这个几乎没人会多看一眼的小动作,其实是一扇门。这笔金额不限、却必须同名的入金,到底在验证什么?为什么偏偏卡在"同名"这两个字上?推开这扇门,后面站着的是一整套横跨半个多世纪的银行信任机制。
这里先埋一个容易被忽略的点,后面会回收:很多人以为在境内柜台办卡、当面核了身份证,激活就该当场完成了——为什么还要再走一笔同名入金?答案是,"身份被核验"和"账户被激活"其实是两件事。柜员当面确认了"你是你",但这张卡要真正"活"起来、能绑定还款、能动钱,银行还想看到一笔真实的同名资金从它身上流过一次,作为账户进入活跃状态的凭证。金额不重要,重要的是这笔同名的钱,真的流过了一次。
而要理解银行为什么会变得如此在意这一笔钱,我们得先回到它开始"疑神疑鬼"的那个起点。
一、银行是怎么一步步变成今天这样的
1970:装满现金的袋子
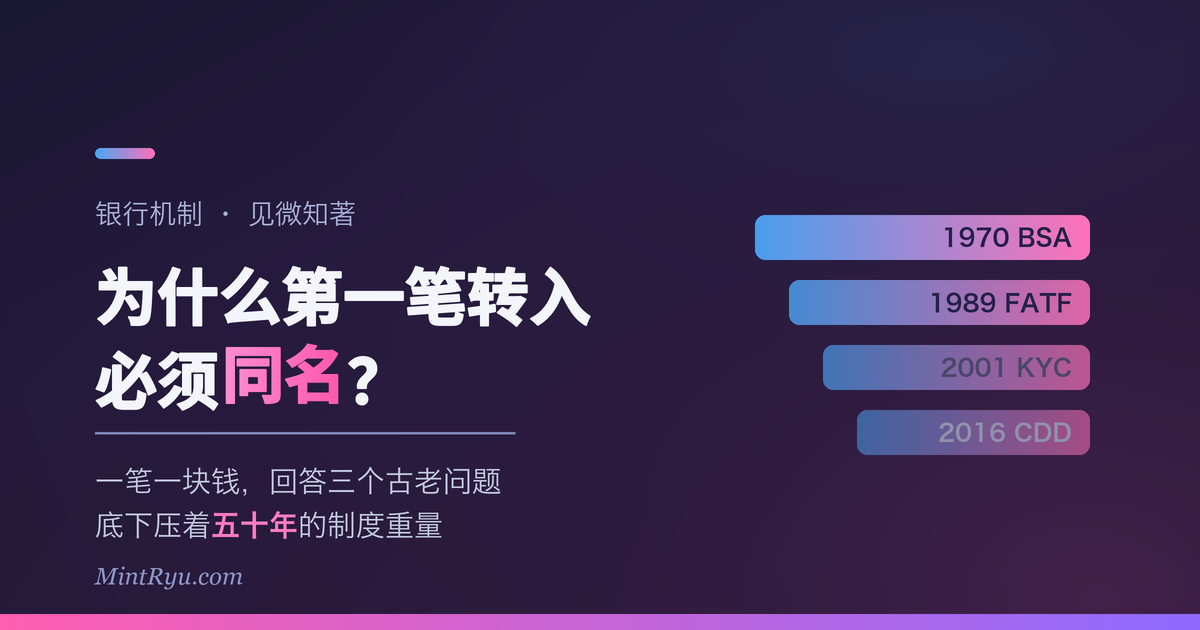
故事要从美国国会1970年通过的一部法律讲起。这部法律的正式名字很长,叫《货币与对外交易报告法》,但大家更熟悉它的另一个名字——《银行保密法》(Bank Secrecy Act,简称BSA)。
它诞生的直接原因,听起来几乎有点荒诞:当时越来越多的人,拎着装满来路不明现金的袋子走进银行存款,而银行既没有义务、也没有能力去追问这些钱从哪来。国会意识到,银行系统正在无意中变成犯罪所得的"洗衣机"。
BSA做的事情,本质上是给银行装上了第一副"眼睛":它要求金融机构保留特定交易的记录,报告超过一万美元的大额现金交易,识别办理交易的人的身份,并在发现可疑活动时上报。
这里埋下了一颗种子——银行从此有了法定义务去搞清楚"钱是谁的、从哪来、往哪去"。今天你转一块钱要同名,追根溯源,就是这颗种子长出来的。
1974 → 1988 → 1989:从美国一国到全球共识
如果这套逻辑只停留在美国,那它顶多是一国之内的规矩。但金融是流动的,犯罪也是流动的——你在A国管得严,钱就流去B国。要真正堵住漏洞,必须让全世界的银行用同一套语言。
于是有了三个关键节点。1974年,巴塞尔银行监管委员会成立,各国的银行监管机构开始坐到一张桌子上。1988年12月,巴塞尔委员会专门发了一份声明,主题是"防止银行系统被用于洗钱"——注意,这是监管者第一次明确把"洗钱"点名为银行必须防范的对象。
而真正的分水岭是1989年:七国集团牵头成立了金融行动特别工作组(FATF)。这个机构后来成了全球反洗钱标准的制定者。从此,"了解你的资金来源""核实你的客户身份"不再是某一国的国内法,而是全球银行业心照不宣的通行规则。
你在香港开户要填资金来源,在任何一家跨国银行开户都要经历一轮身份核验,背后站着的都是FATF在1989年立下的那套标准。
2001:KYC正式登场
真正让"核实客户身份"这件事从原则变成刚性流程的,是2001年。
那一年的9月11日之后,美国通过了《爱国者法案》。这部法案的第三章,要求所有金融机构必须在内部建立反洗钱程序,并且采用"客户身份识别程序"(Customer Identification Program)。
正是从这里,那个我们今天耳熟能详的缩写诞生了——KYC,Know Your Customer,了解你的客户。
KYC的核心诉求其实特别朴素:在给你开户、给你放款、让你动钱之前,银行必须先回答三个问题——你是谁?你真的是你说的那个人吗?这笔钱真的是你的吗?
请记住这三个问题。因为待会你会发现,一笔小小的同名转账,一次性把这三个问题全回答了。
2016:把最后一个漏洞补上
制度的演化没有停在2001年。2016年,"巴拿马文件"泄露,揭开了大量利用空壳公司、匿名账户藏匿资产的操作,暴露出此前规则里的一个大洞:对账户背后"真正的受益人到底是谁"核查得不够。
同年,美国金融犯罪执法网络发布了"客户尽职调查最终规则"(CDD Final Rule),把"穿透式地搞清楚账户实际控制人"正式写进了要求。
到这里,一条清晰的线就画完了:
1970年,银行第一次被要求"看清楚钱";1989年,全世界的银行开始用同一套标准"看清楚人";2001年,"了解你的客户"成为刚性流程;2016年,连账户背后藏着的人也必须被看清楚。
半个多世纪,银行的核心任务从"保管钱",悄悄变成了"证明每一笔钱和每一个人的清白"。
而当这套宏大的制度,最终要落到"具体怎么验证屏幕对面这一个人"的时候,它需要一个又便宜、又难造假、又能一步到位的技术手段。
同名转账,就是这个手段。
二、一笔同名转账,到底验证了什么
现在我们把镜头从五十年的制度史,拉回到你手机屏幕上那个"请从本人同名账户转入任意金额"的提示。
它在金融行业里有个专门的名字,叫 penny test(一分钱测试),或者 penny drop(一分钱验证)。名字来自它最经典的形态:往一个账户里打入极小的一笔钱——一分钱、一便士、一卢比——用这笔真实流动的钱去验证一些用其他方式验证不了的东西。
它的精妙之处在于:一个动作,同时验证了好几件事。我们拆开看。
第一件事:这个账户真实存在、而且是活的
最基础的一层。一个账户号码可能是编造的、格式对但根本不存在,也可能早已冻结、销户、休眠。而一笔真实的钱如果能成功打进去,就意味着这个账户不仅存在,还处于能正常收付的活跃状态。
这是任何"格式校验"都替代不了的。你可以伪造一个看起来完全合规的账号,但你伪造不了一笔真的能到账的转账。钱在真实的银行轨道上跑了一趟,这个结果几乎无法造假——这正是penny test比单纯核对账号更强的地方。
第二件事:你确实控制着这个账户
这一层更妙,藏在"任意金额"这个细节里。
有些实现方式会打入一个随机的小额金额,然后要求你回来填写"你到底收到了多少钱"。你能准确报出这个数字,就证明了一件事:你真的能看到这个账户的交易记录,也就是说,你真的控制着它。
一个盗用了他人账号信息的骗子,可能知道账号,但他看不到那个账户里进了几分几厘。这一步,就把"知道账号"和"真正拥有账户"这两件事狠狠区分开了。
而在"同名转账激活"这个变体里,逻辑更进一步——不是随机金额,而是从一个和你完全同名的外部账户转出。为什么这一点如此关键?下一部分专门讲。
第三件事,也是最关键的:名字对上了
当你从"另一个同名账户"转钱进来,接收方银行能拿到转出账户登记的户名,然后把它和你在本行登记的名字做比对。
一旦名字对上,那三个KYC的核心问题,就在这一瞬间同时有了答案:
- 你是谁? —— 名字在这里。
- 你真的是你说的那个人吗? —— 另一家银行早已核实过这个同名账户的主人,现在钱从那里流过来,等于那家银行替你做了一次背书。
- 这笔钱真的是你的吗? —— 它来自一个和你同名的账户,资金链条干净、闭环。
你看,这才是"必须同名"的真正原因。它不是银行故意刁难,而是因为只有"同名"这个条件,才能让这笔转账同时充当身份证明和资金来源证明。
想想它背后的杠杆有多大:你要开户的这家银行,其实是在免费借用另一家银行的尽职调查成果。那个同名的外部账户,当年开户时早已被另一家机构核验过身份、地址、资金来源。现在钱从那里流过来,新银行不需要重新把你查一遍,就获得了一个已经通过验证的"信任锚点"。
一笔一块钱的转账,接通的是整个银行体系彼此之间的信任网络。
顺便,它还筛掉了一整批坏人
这个机制还有一个安静但有力的副作用:它天然地卡住了黑产。
买卖账户、冒名开户、养号——这些灰色操作的共同软肋是,操作者往往拿不出一个真正与新账户同名的、且自己能控制的外部账户来完成这一步。冒名者知道你的身份证号,却变不出一个同名的、他能自由转账的银行账户。
于是这道看似温柔的"转一块钱",实际上是一道筛子,把相当一部分欺诈挡在了门外。成本极低,效果却很实在。
三、见微知著:一块钱的重量
我们回到今天下午,那个"咔"的瞬间。
客户经理说"你打开支付宝提现一下",我却听懂了背后那句没说出口的话:给我一笔同名的钱,让它真实地流进来一次。也正是在那一刻我才意识到,回答"账户激活"这个前面埋下的伏笔——为什么身份都核验过了还要走这一笔——的,就是这套机制:核验的是"你是你",而这笔同名入金激活的是"这个账户从此可信、可用、可动钱"。两件事,一笔钱同时办完。
而我之所以顺手换成上海银行的同名转账,也是同一个道理的延伸:一旦你看穿它要的是"最干净的同名资金链条",你就会本能地挑一条链条最短、最清白的通道进去。
现在你知道了,这一笔看似多余的入金,绕的不是路,是五十多年制度演化的重量。
那笔钱里,压着1970年那些装满现金的袋子,压着1989年七国集团在巴黎立下的全球标准,压着2001年之后"了解你的客户"从原则变成铁律的整个过程。银行让你转这一笔,不是因为它缺这点钱,而是因为在这套已经运转了半个多世纪的信任体系里,它需要你用一个难以造假、成本极低、一步到位的动作,替自己回答那三个古老的问题:你是谁,你是不是你,钱是不是你的。
这就是我越来越喜欢盯着这类小事看的原因。客户经理一句随口的"支付宝提现一下",单独看毫不起眼,但你只要肯往下追一层,就会发现那笔转账底下连着的,是整个金融世界的信任骨架。看穿它的人,会顺手换一条更干净的通道;看不穿的人,只是照着做完,然后忘掉。
见微知著,说的其实就是这件事:越是日常到没人多想的动作,往往越是某套庞大机制最诚实的切口。你今天多问一句"为什么",明天再看这个世界,就多了一层能看穿的东西。
而那,恰恰是最划算的一块钱。
*本文从个人办卡经历引出,历史部分参考了美国《银行保密法》(1970)、FATF成立(1989)、《爱国者法案》与KYC制度(2001)及CDD最终规则(2016)的公开资料;机制部分基于penny test / penny drop的行业通行做法。具体到不同国家、不同银行的实际流程会有差异,本文重在讲清底层逻辑,不构成任何操作或合规建议。*